Este hub reúne datos públicos de la Superintendencia de Banca, Seguros y AFP (SBS) para entender las comisiones AFP y la rentabilidad por tipo de fondo. La tabla de comisiones corresponde al mes de devengue septiembre de 2026; la tabla de rentabilidad tiene un corte distinto y está identificada expresamente para no mezclar periodos.
La distinción importa: una comisión sobre la remuneración no se interpreta igual que una comisión anual sobre saldo, y la rentabilidad nominal histórica no es una promesa de rendimiento. El objetivo es ofrecer una referencia citable, fechada y verificable, no decirte qué AFP elegir.
Datos clave sobre comisiones AFP en 2026
- Habitat cobra 1,47% sobre flujo en la tabla SBS del devengue septiembre de 2026. Fuente: SBS (corte septiembre de 2026).
- Integra cobra 1,55% sobre flujo en el mismo corte de la SBS. Fuente: SBS (corte septiembre de 2026).
- AFP Prima cobra 1,60% sobre flujo en el mismo corte de la SBS. Fuente: SBS (corte septiembre de 2026).
- Profuturo cobra 1,69% sobre flujo en el mismo corte de la SBS. Fuente: SBS (corte septiembre de 2026).
- Habitat registra 1,25% anual sobre saldo en la tabla de la SBS. Fuente: SBS (corte septiembre de 2026).
- Integra registra 0,78% anual sobre saldo en la tabla de la SBS. Fuente: SBS (corte septiembre de 2026).
- AFP Prima registra 1,25% anual sobre saldo en la tabla de la SBS. Fuente: SBS (corte septiembre de 2026).
- Profuturo registra 0,68% anual sobre saldo en la tabla de la SBS. Fuente: SBS (corte septiembre de 2026).
- La prima de seguro previsional es 1,37% de la remuneración asegurable publicada para las cuatro AFP. Fuente: SBS (corte septiembre de 2026).
- El aporte obligatorio al fondo es 10% de la remuneración bruta mensual en la tabla consultada. Fuente: SBS (corte septiembre de 2026).
- La remuneración máxima asegurable publicada es S/ 12 672,65 para el corte consultado. Fuente: SBS (corte septiembre de 2026).
- El componente de flujo de la comisión mixta es 0% desde febrero de 2023, según la nota de la tabla SBS. Fuente: SBS.
- La rentabilidad nominal anualizada del sistema a cinco años fue 5,12% en Fondo 0 en el reporte SBS de febrero de 2026. Fuente: reporte SBS (corte febrero de 2026).
- La rentabilidad nominal anualizada del sistema a cinco años fue 8,05% en Fondo 3 en el mismo reporte. Fuente: reporte SBS (corte febrero de 2026).
¿Cuánto cobran las AFP en Perú?
La siguiente tabla transcribe la estructura que la SBS mostraba para el mes de devengue septiembre de 2026. “Flujo” es el porcentaje de la remuneración bruta mensual. “Saldo” es el porcentaje anual sobre saldo administrado bajo el esquema correspondiente. La prima y el aporte aparecen por separado porque no son la comisión de administración.
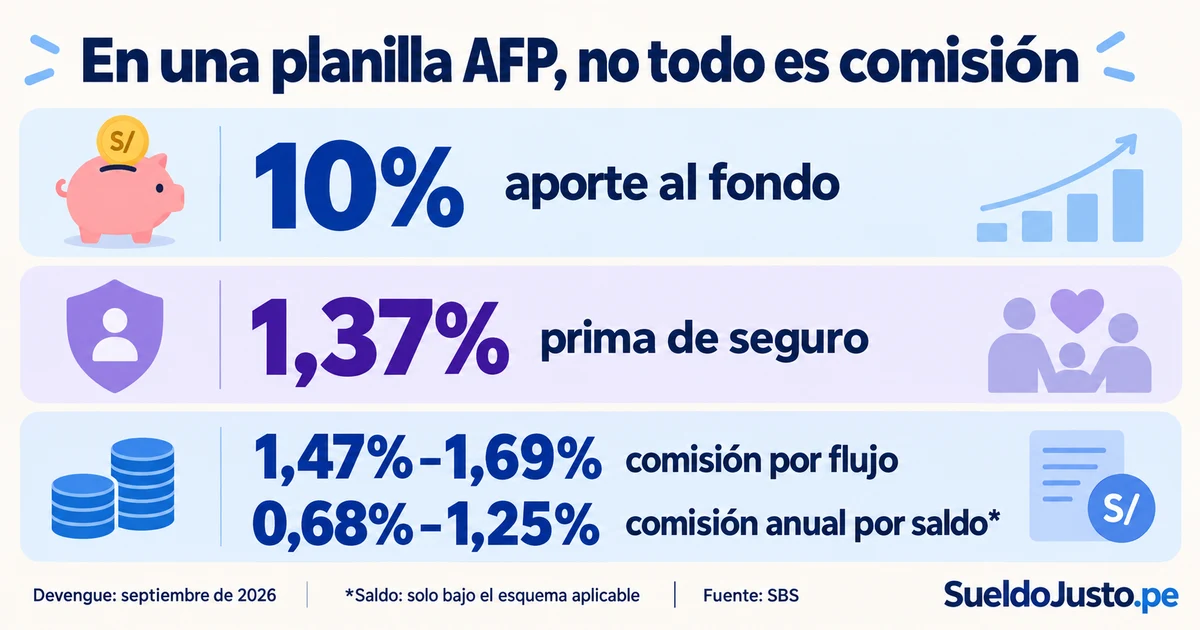
La pieza separa el aporte obligatorio al fondo, la prima de seguro y las comisiones por flujo y saldo; no sumes los porcentajes porque usan bases distintas. Fuente: SBS, Comisiones y primas del SPP, tabla del devengue de septiembre de 2026, consultada el 12 de septiembre de 2026.
| AFP | Comisión sobre flujo | Comisión anual sobre saldo | Prima de seguro | Aporte obligatorio | Remuneración máxima asegurable |
|---|---|---|---|---|---|
| Habitat | 1,47% | 1,25% | 1,37% | 10,00% | S/ 12 672,65 |
| Integra | 1,55% | 0,78% | 1,37% | 10,00% | S/ 12 672,65 |
| Prima | 1,60% | 1,25% | 1,37% | 10,00% | S/ 12 672,65 |
| Profuturo | 1,69% | 0,68% | 1,37% | 10,00% | S/ 12 672,65 |
Fuente y fecha: SBS, Comisiones y primas del SPP, consulta del 12 de septiembre de 2026; la propia página identifica el mes de devengue del corte. La tabla debe revisarse cada vez que la SBS publique una actualización.
La comisión por saldo no alcanza indistintamente a todas las personas afiliadas. Según la nota de la SBS en su comparativo de febrero de 2026, aplica a quienes ingresaron al SPP desde febrero de 2013 y, para quienes migraron desde la comisión por flujo, al saldo acumulado desde junio de 2013. Verifica tu constancia o estado de cuenta antes de usar una tasa en un cálculo individual.
¿Comisión por flujo y comisión por saldo significan lo mismo?
No. La comisión por flujo se aplica a la remuneración bruta mensual y puede verse como un descuento de planilla. La comisión por saldo se expresa como porcentaje anual del saldo administrado que corresponde al esquema aplicable. Comparar solo los porcentajes puede inducir a error porque las bases de cálculo son distintas.
La SBS explica ambos esquemas y también ofrece una herramienta para comparar rentabilidad, comisiones y primas. Para una estimación informativa del descuento mensual, puedes revisar el comparador AFP de SueldoJusto.pe; sus resultados no sustituyen la información individual de tu AFP ni de la SBS.
¿Qué parte del descuento alimenta tu fondo?
En la tabla de septiembre de 2026, el aporte obligatorio es 10% de la remuneración bruta. La prima de seguro y la comisión son costos separados: no deben describirse como ahorro acumulado en la cuenta individual. La remuneración máxima asegurable también limita la base de la prima según la información publicada por la SBS.
¿Qué es la comisión por productividad?
La comisión por productividad es una modalidad futura prevista por la Ley 32123 y reglamentada por el D.S. 189-2025-EF. Para afiliados con más de 24 meses en el SPP, el reglamento permite solicitar la migración desde el esquema vigente hacia saldo o productividad, conforme a los plazos y procedimientos que determine la SBS.
No es una tasa vigente de septiembre de 2026. El reglamento establece que combina un componente fijo y otro ligado a la rentabilidad anual que supere un portafolio benchmark; su implementación está a cargo de la SBS y debe culminar antes del noveno proceso de licitación. Hasta que la SBS publique sus condiciones operativas y tasas, la tabla de este hub conserva únicamente las comisiones vigentes consultadas para septiembre de 2026.
¿Cuál es la rentabilidad por tipo de fondo?
La rentabilidad depende del tipo de fondo, del periodo de medición y de la AFP. El siguiente cuadro usa un único corte comparable: rentabilidad nominal anualizada a cinco años al mes de febrero de 2026, publicada por la SBS. No es una tabla de septiembre y no debe leerse como una promesa para el futuro.
| Tipo de fondo | Habitat | Integra | Prima | Profuturo | Sistema |
|---|---|---|---|---|---|
| Fondo 0 | 5,30% | 5,01% | 5,24% | 5,14% | 5,12% |
| Fondo 1 | 4,63% | 4,45% | 4,76% | 4,15% | 4,49% |
| Fondo 2 | 6,10% | 6,47% | 5,93% | 5,42% | 6,06% |
| Fondo 3 | 9,62% | 7,04% | 6,58% | 8,53% | 8,05% |
Fuente y fecha: Comparativo de rentabilidad y comisiones en el SPP, SBS, febrero de 2026. La página vigente de rentabilidad nominal anualizada de la SBS advierte que la rentabilidad es variable y puede cambiar.
¿Qué diferencia hay entre Fondo 0, 1, 2 y 3?
La SBS describe los multifondos según su volatilidad y horizonte. El Fondo 1 tiene baja volatilidad; el Fondo 2, volatilidad media; y el Fondo 3, alta volatilidad. La disponibilidad y características concretas deben revisarse en la información vigente del sistema.
- Fondo 0: Protección de Capital para una etapa cercana a la jubilación, sujeto a las reglas del sistema.
- Fondo 1: Preservación de Capital y baja volatilidad, según la clasificación de la SBS.
- Fondo 2: volatilidad media; la SBS lo describe para afiliados jóvenes y de mediana edad.
- Fondo 3: alta volatilidad; la SBS lo describe como orientado a afiliados jóvenes.
Consulta los tipos de fondo AFP y usa periodos comparables. Un porcentaje de un año no responde la misma pregunta que un porcentaje anualizado a cinco años.
¿La menor comisión significa la mejor AFP?
No necesariamente. El costo depende del esquema, del saldo, de la remuneración y de las condiciones de afiliación. La rentabilidad histórica depende del tipo de fondo y del periodo. También debes considerar tu horizonte, tolerancia al riesgo, continuidad de aportes y reglas vigentes.
Por eso este hub no presenta una “mejor AFP”. La SBS publica datos para comparar, pero la elección requiere interpretar tu caso. Antes de un traslado, revisa la guía para cambiar de AFP y contrasta las tasas en la fuente oficial.
Fuentes primarias consultadas
- SBS: Comisiones y primas del SPP.
- SBS: FAQ sobre el esquema de comisiones.
- SBS: Compara rentabilidad, comisiones y primas.
- SBS: Rentabilidad nominal anualizada de los fondos.
- SBS: Comparativo de febrero de 2026.
- Ley 32123 y D.S. 189-2025-EF — modalidad futura de comisión por productividad.
Compara el impacto referencial en tu sueldo
Si quieres observar cómo cambia el descuento mensual referencial según el esquema, usa el comparador AFP y luego verifica las tasas en la SBS. Para estimar tu pago neto con otros descuentos, consulta la calculadora de sueldo neto.
Nota Legal: Este artículo es informativo. Las tasas y montos se muestran con la fecha de corte indicada, pueden cambiar según la normativa o las publicaciones de la SBS y no constituyen asesoría financiera. Para una decisión previsional, consulta la fuente oficial y tu AFP.
Preguntas frecuentes
¿Cuánto cobran las AFP en Perú en septiembre de 2026?
¿Cuál es la diferencia entre comisión por flujo y comisión por saldo?
¿Qué AFP tiene la menor comisión sobre saldo?
¿La AFP con mayor rentabilidad histórica seguirá liderando?
¿Este artículo recomienda una AFP?
Comparte este artículo
Ayuda a otros trabajadores a informarse
Encuentra nuestras guías en Google
Agrega SueldoJusto.pe como fuente preferida para encontrar más fácilmente nuestras guías laborales.
Artículos Relacionados
Te pueden interesar también

